Multilaterale Fonds und Initiativen / Internationale Klimaverhandlungen / NCQG
Multilaterale Klimafonds: Warum es öffentliche Gelder für die Wiederauffüllung braucht
Während klimabedingte Extremwetterereignisse weltweit zunehmen und damit die ohnehin vielfach ungedeckten Finanzierungsbedarfe weiter steigen, kürzen wichtige Geberländer ihre Mittel – darunter auch Deutschland. Erst kürzlich wurde bekannt, dass Deutschland im vergangenen Jahr seine jährlichen Klimafinanzierungszusagen von sechs Milliarden Euro nicht mehr erfüllte. Die wachsende Lücke zwischen Finanzierungsbedarf und tatsächlich verfügbaren Mitteln ist seit Jahren eines der zentralen Hindernisse für die Umsetzung der Pariser Klimaziele. Insbesondere an die multilateralen UN-Klimafonds sind die Erwartungen hoch. Das auf der COP29 beschlossene neue Klimafinanzierungsziel (New Collective Quantitative Goal, NCQG) sieht eine Verdreifachung ihrer jährlichen Auszahlungen bis 2030 vor.
Ein aktuelles Policy Paper von Germanwatch und dem Climate Finance Advisory Service (CFAS) untersucht die finanzielle Realität dieser Fonds. Das Fazit: Traditionelle Einzahlungen bleiben unverzichtbar, insbesondere für die Anpassung an den Klimawandel sowie für die Bewältigung von Verlusten und Schäden (Loss & Damage). Zugleich reichen sie in ihrer bisherigen Form nicht aus, um den langfristig steigenden Finanzierungsbedarf zu decken. Ohne zusätzliche Finanzierungsquellen droht die viel beschworene „Phase of Implementation“ bereits in ihren ersten Zügen stecken zu bleiben.
Ein vertrauter Konflikt mit neuer Dringlichkeit
Forderungen nach einer deutlichen Erhöhung der Klimafinanzierung reihen sich in den jahrelangen Kampf der besonders vom Klimawandel betroffenen Länder ein. Angesichts verheerender Extremwetterereignisse weltweit erscheint der Ruf nach Unterstützung dringender denn je. Doch in vielen Industriestaaten stehen die Mittel für internationale Entwicklungs- und Klimazusammenarbeit unter Kürzungsdruck.
Dabei stellen die multilateralen UN-Klimafonds – darunter der Grüne Klimafonds (GCF), der Anpassungsfonds (AF), die Globale Umweltfazilität (GEF), der Fonds für die am wenigsten entwickelten Länder (LDCF), der Sonderfonds für Klimawandel (SCCF) und der Fonds für Verluste und Schäden (FRLD) – zentrale Finanzierungsinstrumente für Entwicklungsländer dar. Während sich für Emissionsminderungsprojekte teilweise privates Kapital mobilisieren lässt, ist dies bei Anpassungsmaßnahmen und der Bewältigung von Klimaschäden deutlich schwieriger. Hier braucht es verlässliche, zuschussbasierte öffentliche Mittel.
Was die Zahlen verraten: Die Grenzen des „Verdreifachens“
Das auf der COP29 beschlossene New Collective Quantified Goal (NCQG) sieht vor, bis 2035 jährlich mindestens 300 Milliarden US-Dollar an Klimafinanzierung für Entwicklungsländer zu mobilisieren. Die Baku-to-Belém-Roadmap verfolgt darüber hinaus das Ziel, die weltweiten Klimafinanzierungsströme auf 1,3 Billionen US-Dollar jährlich zu steigern.
Teil des NCQG-Beschlusses ist es, die jährlichen Auszahlungen aus den UN-Klimafonds gegenüber dem Niveau von 2022 (rund 1,82 Milliarden US-Dollar) bis 2030 mindestens zu verdreifachen. Die aktuellen Berechnungen zeigen jedoch die Grenzen dieses Ziels:
- Das Mindestziel (Strict Tripling): Eine Verdreifachung der jährlichen Auszahlungen auf rund 5,46 Milliarden US-Dollar bis 2030 wäre mit den bestehenden Ressourcen rechnerisch machbar. Allerdings war 2022 ein vergleichsweise niedriges Ausgangsjahr. Das Ziel stellt daher eine eher moderate Schwelle dar. Zudem gleicht dieser Pfad weder die künftige Inflation aus noch erhöht er den relativen Anteil der UN-Fonds an der globalen Klimafinanzierung.
- Nachhaltiges Wachstum nach 2030: Ein moderater weiterer Anstieg der Auszahlungen auf 8,4 Milliarden US-Dollar bis 2035 wäre unter Nutzung der vorhandenen Ressourcen zwar möglich, würde die ungebundenen Reserven jedoch vollständig aufzehren. Ab 2030 wären dafür zusätzlich jährlich zwei bis drei Milliarden US-Dollar erforderlich.
- Ein bedeutender Anteil am NCQG: Sollten die UN-Klimafonds beispielsweise fünf Prozent des jährlichen 300-Milliarden-Dollar-Ziels bereitstellen, würden die ungebundenen Reserven bereits ab 2027 schrumpfen. Bis 2030 entstünde eine Finanzierungslücke von knapp zwei Milliarden US-Dollar, die bis 2035 auf kumuliert rund 38,2 Milliarden US-Dollar anwachsen würde. Diese Lücke erfordert sowohl deutlich höhere Beiträge als auch zusätzliche innovative Finanzierungsquellen.
Traditionelle Auffüllung stößt an ihre Grenzen
Die Wiederauffüllung der Klimafonds erfolgt überwiegend durch freiwillige Zusagen der Geberstaaten. Die jüngsten Entwicklungen verdeutlichen die damit verbundene Unsicherheit: Die Zusagen für die neunte Wiederauffüllung der GEF lagen mit rund 3,9 Milliarden US-Dollar deutlich unter den etwa 5,3 Milliarden US-Dollar des vorherigen Zyklus. Der Rückzug der USA unter Trump verschärft die Unsicherheit zusätzlich.
Dabei unterscheiden sich die Fonds in ihrer institutionellen Ausgestaltung. Während die GEF über formalisierte Wiederauffüllungszyklen verfügt, ist der Anpassungsfonds auf freiwillige Beiträge angewiesen und besitzt keinen vergleichbaren mehrjährigen Zyklus. Auch die beiden Fonds LDCF und SCCF sind außerhalb des regulären GEF-Wiederauffüllungszyklus von freiwilligen Einzahlungen abhängig. Eine gewisse Ausnahme bildet der GCF: Er kann durch Kreditrückzahlungen, Zinserträge und Beteiligungserträge eigene Mittel zurückgewinnen.
Für den Anpassungsfonds könnte künftig auch der Artikel-6.4-Mechanismus des Pariser Abkommens zusätzliche Einnahmen generieren. Über den sogenannten Share of Proceeds wird ein Teil der Erlöse aus dem Mechanismus für Anpassungsfinanzierung bereitgestellt. Die tatsächliche Höhe dieser Einnahmen ist jedoch unsicher und dürfte allein lange nicht ausreichen, um den wachsenden Finanzierungsbedarf zu decken.
Zudem sind die Wiederauffüllungsprozesse zunehmend in breitere politische Auseinandersetzungen über die internationale Klimafinanzierungsarchitektur eingebettet. Besonders umstritten ist, wie die Verpflichtungen der Industriestaaten zur Bereitstellung von Finanzmitteln nach Artikel 9.1 des Pariser Abkommens im Verhältnis zu anderen Finanzierungsquellen und zur Mobilisierung privaten Kapitals zu verstehen sind. Damit werden Wiederauffüllungsrunden auch zu Verhandlungen über Verantwortung und internationale Lastenteilung.
Neue Einnahmequellen
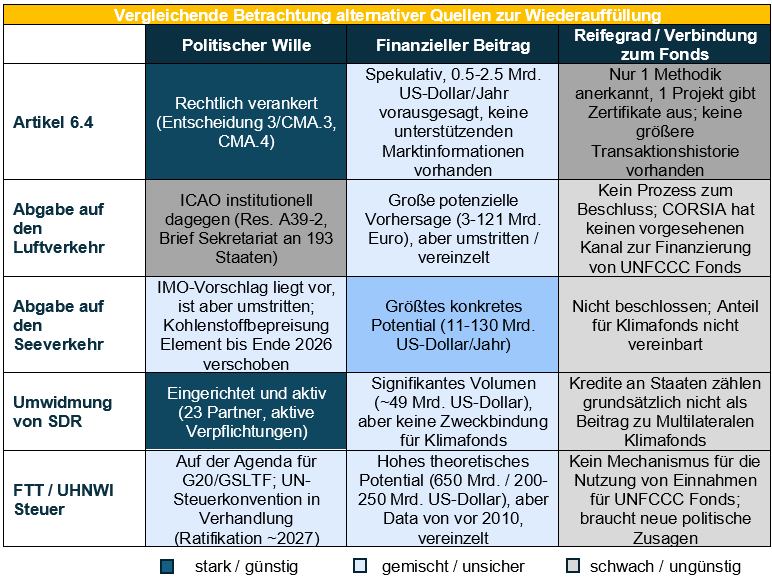
Vor diesem Hintergrund gewinnen innovative Finanzierungsquellen an Bedeutung, insbesondere der Artikel-6.4-Mechanismus, Abgaben auf den internationalen Luft- und Seeverkehr, die Umleitung von Sonderziehungsrechten (Special drawing rights, SDR) sowie Steuern auf Finanztransaktionen (Financial Transaction Tax, FTT) und sehr große Vermögen (Ultra High Net Worth Individual, UHNWI). Sie unterscheiden sich erheblich hinsichtlich ihres finanziellen Potenzials, ihrer politischen Durchsetzbarkeit und ihres Umsetzungsstands (siehe Tabelle 1).
Tabelle 1: Analyse alternativer Quellen für die Wiederauffüllung
Quelle: eigene Analysen. Germanwatch und CFAS 2026
Die möglichen Einnahmen sind teilweise beträchtlich. Allerdings bedeutet ein hohes theoretisches Aufkommen nicht automatisch, dass die Mittel tatsächlich den UN-Klimafonds zugutekommen. Bei vielen Instrumenten fehlen bislang politische Einigungen oder konkrete Mechanismen zur Weiterleitung der Einnahmen. Entscheidend wird daher sein, nicht nur neue Finanzierungsquellen zu identifizieren, sondern auch ihre verlässliche und transparente Anbindung an die Klimafonds sicherzustellen.
Fazit: Öffentliche Klimafinanzierung darf nicht schwinden
Die aktuelle Analyse von Germanwatch und CFAS macht deutlich: Die bestehenden Ressourcen der UN-Klimafonds reichen aus, um das Mindestziel einer Verdreifachung bis 2030 zu erreichen. Eine nachhaltige Steigerung der Auszahlungen über 2030 hinaus lässt sich damit jedoch nicht gewährleisten. Dafür braucht es zusätzliche und verlässliche Beiträge.
Innovative Finanzierungsmechanismen haben erhebliches Potenzial, um die Finanzierungsbasis zu garantieren. Ihre politische Durchsetzbarkeit und konkrete Anbindung an die Klimafonds bleiben jedoch vielfach ungeklärt. Sie dürfen deshalb nicht als Ersatz für die bestehenden internationalen Finanzierungsverpflichtungen der Industriestaaten verstanden werden, sondern müssen diese ergänzen.
David Eckstein und Carmen Wabnitz / Germanwatch
Weiterlesen: Die vollständige Publikation findet sich hier.